مسعود حاجیلو/کارشناس ارشد پولی و بانکی
لید خبری:
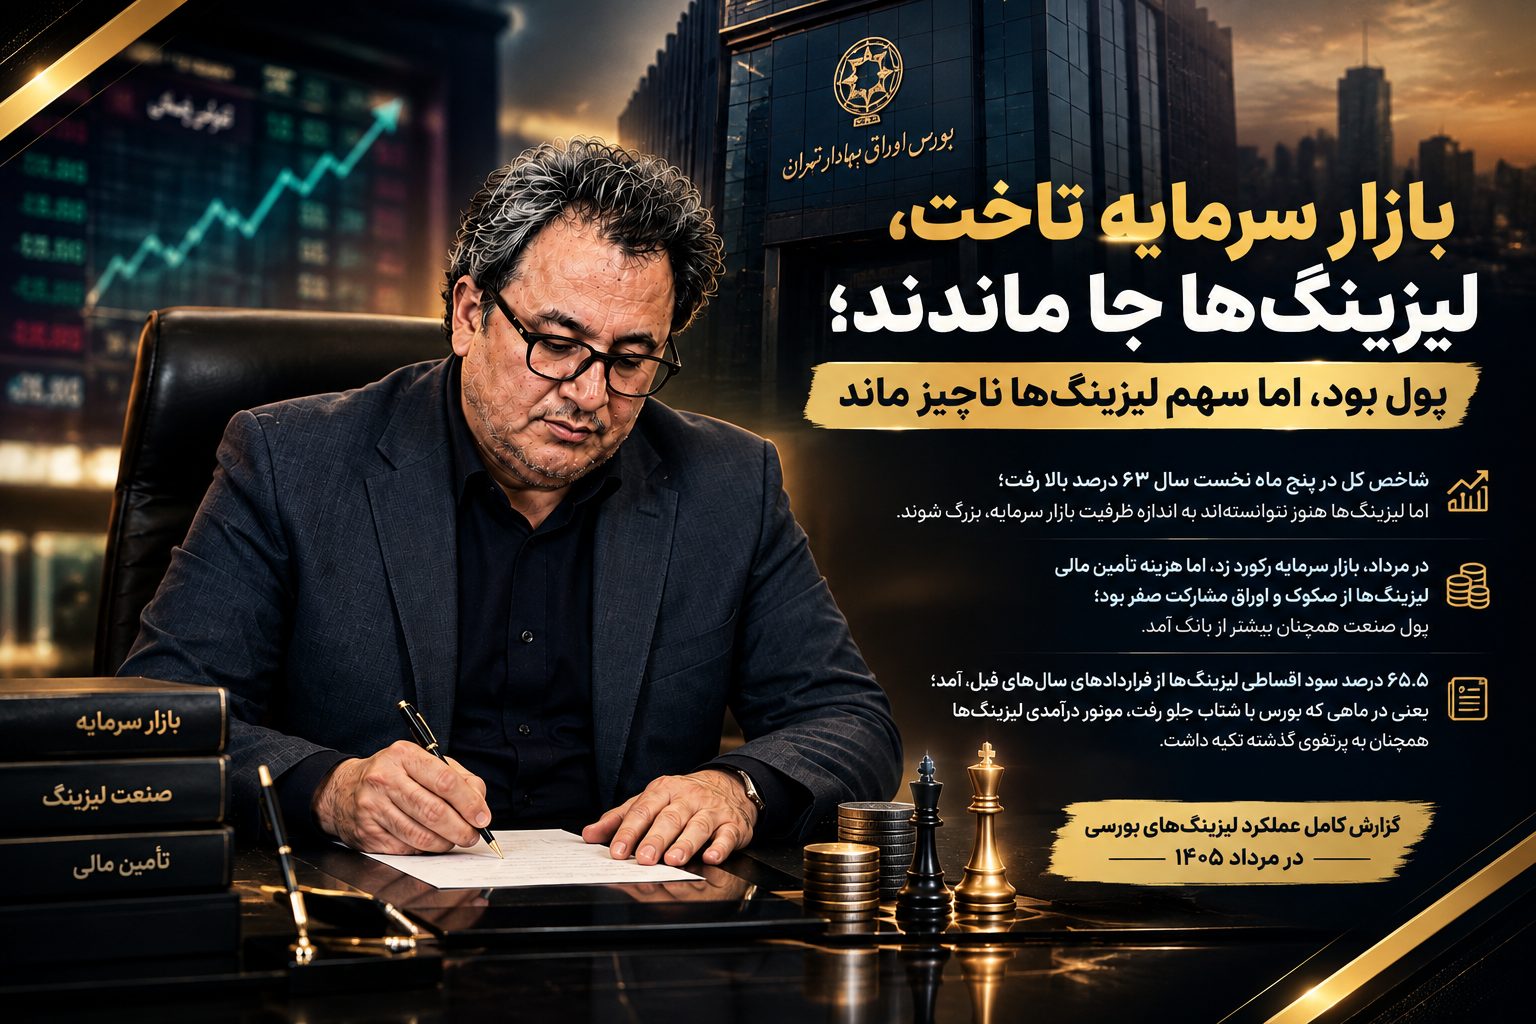
- شاخص کل در پنج ماه نخست سال ۶۳ درصد بالا رفت؛ اما لیزینگها هنوز نتوانستهاند به اندازه ظرفیت بازار سرمایه، بزرگ شوند.
- در مرداد، بازار سرمایه رکورد زد، اما هزینه تأمین مالی لیزینگها از صکوک و اوراق مشارکت صفر بود؛ پول صنعت همچنان بیشتر از بانک آمد.
- ۶۵.۵ درصد سود اقساطی لیزینگها از قراردادهای سالهای قبل آمد؛ یعنی در ماهی که بورس با شتاب جلو رفت، موتور درآمدی لیزینگها همچنان به پرتفوی گذشته تکیه داشت.
متن گزارش:
عملکرد مردادماه ۱۴۰۵ شرکتهای لیزینگ بورسی تصویری دوگانه از این صنعت ارائه میدهد؛ صنعتی که از یک سو در دل گروه واسطهگری مالی قرار گرفته و از نظر ماهیت باید یکی از کانالهای مهم تأمین مالی اقتصاد باشد و از سوی دیگر، از نظر اندازه، عمق و استفاده از ظرفیتهای بازار سرمایه هنوز فاصله قابل توجهی با آنچه از یک صنعت مالی بزرگ انتظار میرود دارد. این فاصله زمانی بیشتر به چشم میآید که عملکرد لیزینگها را در کنار کارنامه بازار سرمایه در سال جاری قرار دهیم. بورس تهران مردادماه را با یکی از پرقدرتترین رشدهای تاریخی خود به پایان رساند؛ شاخص کل در این ماه حدود ۲۴ درصد رشد کرد و برای نخستینبار از مرز ۶ میلیون واحد عبور کرد و بازدهی آن از ابتدای سال به ۶۳ درصد رسید. شاخص هموزن نیز در مرداد حدود ۲۷ درصد بالا رفت و بازدهی آن از ابتدای سال به ۸۰ درصد رسید؛ یعنی حتی شرکتهای کوچک و متوسط بازار نیز در موج صعودی بازار سرمایه از لنگرهای اصلی رشد عقب نماندند.
در همین شرایط، ارزش بازار کل اوراق بهادار در مردادماه به ۲۴۶ میلیون و ۹۶۴ هزار میلیارد ریال رسید و ارزش معاملات بورس از ۶۳ میلیون و ۴۵۳ هزار میلیارد ریال عبور کرد. در گروه سایر واسطهگریهای مالی نیز ارزش بازار ۲۱۴ هزار و ۵۹۹ میلیارد ریال و ارزش معاملات در بورس و فرابورس به ترتیب ۸ هزار و ۵۲۲ میلیارد ریال و ۸ هزار و ۳۶۱ میلیارد ریال ثبت شد. در کنار این معاملات، بازار سرمایه بیش از یک هـزار و ۳۴۶ میلیارد ریال اوراق مرابحه، ۴۲ میلیارد ریال مرابحه کوتاهمدت و بیش از یک هزار و ۶۳ میلیارد ریال اوراق اجـاره را نیز در خود جای داده است. این اعداد نشان میدهد بازار سرمایه از نظر اندازه، نقدشوندگی و تنوع ابزارها در حال بزرگتر شدن است؛ اما لیزینگها هنوز نتوانستهاند با همین سرعت سهم خود را از این ظرفیت افزایش دهند. به بیان دیگر، بازار سرمایه در سال ۱۴۰۵ با شتاب حرکت کرده، اما صنعت لیزینگ هنوز با همان سرعت بزرگ نشده است.
این مسئله فقط به ارزش بازار محدود نمیشود. ارزش بازار سایر واسطهگریهای مالی در مقابل ارزش کل بازار سرمایه، عدد کوچکی است و ارزش معاملات این گروه نیز فاصله زیادی با گردش کلی بازار دارد. حتی اگر عملکرد شرکتهای لیزینگ را بهصورت عملیاتی نگاه کنیم، مجموع درآمد ۱۴ شرکت مورد بررسی در مردادماه به ۱۰ هزار و ۴۳۰ میلیارد ریال رسیده است؛ رقمی که برای یک صنعت مالی شاید در نگاه اول قابل توجه باشد، اما در مقایسه با اندازه بازار سرمایه و حجم منابعی که در آن جابهجا میشود، نشان میدهد صنعت لیزینگ هنوز از نظر مقیاس، صنعتی کوچک است. نکته مهمتر آن است که همین صنعت کوچک نیز در داخل خود بهشدت به چند بازیگر بزرگ وابسته است و در رأس آنها ولبهمن قرار دارد؛ موضوعی که نشان میدهد هنوز با یک صنعت عمیق و گسترده که تعداد زیادی شرکت بزرگ و همتراز در آن فعالیت کنند، فاصله داریم.
در چنین شرایطی، سؤال اصلی این است که لیزینگها در مرداد چه کردهاند و آیا توانستهاند از موج رشد بازار سرمایه برای بزرگتر کردن عملیات خود استفاده کنند یا نه. پاسخ صورتهای عملکرد نشان میدهد فعالیت عملیاتی شرکتها متوقف نشده است. در این ماه ۱۰ هزار و ۵۴۵ میلیارد ریال اصل تسهیلات جدید پرداخت شده و اصل و فرع تسهیلات اعطایی جدید به ۱۳ هزار و ۶۷۲ میلیارد ریال رسیده است. از سوی دیگر، ۹ هزار و ۴۷۳ میلیارد ریال اصل و فرع اقساط وصول شده و مانده اصل و فرع تسهیلات اعطایی در پایان ماه به ۱۹۲ هزار و ۶۳۳ میلیارد ریال رسیده است. بنابراین لیزینگها در مرداد هم قرارداد جدید ایجاد کردهاند، هم اقساط پرتفوی قبلی را وصول کردهاند و هم درآمد شناسایی کردهاند؛ اما مسئله اینجاست که سرعت این توسعه هنوز با سرعت رشد بازار سرمایه قابل مقایسه نیست.
شاید مهمترین نشانه این عقبماندگی در ساختار تأمین مالی دیده شود. در مردادماه هزینه تأمین مالی از محل اوراق مشارکت و صکوک صفر ثبت شده، در حالی که هزینه تسهیلات بانکی به یک هزار و ۳۳۷ میلیارد ریال رسیده است. یعنی در شرایطی که بازار سرمایه در حال توسعه بوده و ابزارهایی مانند مرابحه و اوراق اجاره در آن معامله میشوند، لیزینگها هنوز به شکل معناداری از این ظرفیت برای تأمین منابع خود استفاده نکردهاند. این در حالی است که اساساً یکی از مزیتهای بالقوه صنعت لیزینگ باید توانایی اتصال منابع بازار سرمایه به تقاضای تسهیلات در اقتصاد باشد. اما در عمل، فاصله میان این ظرفیت و عملکرد واقعی صنعت همچنان زیاد است. بازار سرمایه پول دارد و ابزار هم دارد، اما لیزینگ هنوز نتوانسته سهم متناسبی از این منابع را جذب کند.
ترکیب درآمد نیز نشان میدهد مسئله صنعت تنها کمبود منابع نیست. از مجموع درآمد عملیاتی ۱۰ هزار و ۴۳۰ میلیارد ریالی، ۳ هزار و ۱۵۷ میلیارد ریال از محل سود اقساطی به دست آمده که حدود ۳۰.۳ درصد درآمد صنعت را تشکیل میدهد. اما از این سود اقساطی تنها یک هزار و ۸۹ میلیارد ریال مربوط به قراردادهای سال جاری بوده؛ یعنی حدود ۳۴.۵ درصد. در مقابل، ۶۵.۵ درصد سود اقساطی از قراردادهای سالهای قبل حاصل شده است. این آمار یک پیام روشن دارد: صنعت هنوز بخش قابل توجهی از درآمد خود را از پرتفوی گذشته به دست میآورد. بنابراین اگر قرار است لیزینگها در سالهای آینده با سرعت بازار سرمایه رشد کنند، باید حجم قراردادهای جدید و سرعت توسعه پرتفوی آنها نیز به شکل محسوسی افزایش پیدا کند؛ در غیر این صورت، رشد درآمد بیشتر به معنای بهرهبرداری از ظرفیت قراردادهای گذشته خواهد بود تا توسعه واقعی صنعت.
در میان شرکتها، ولبهمن یک استثنای بزرگ است. این شرکت با ۶ هزار و ۳۳۱ میلیارد ریال درآمد عملیاتی در صدر مطلق قرار گرفته و به تنهایی حدود ۶۰.۷ درصد کل درآمد شرکتهای مورد بررسی را ساخته است. این عدد از یک طرف قدرت عملیاتی و اندازه ولبهمن را نشان میدهد و از طرف دیگر، کوچک بودن سایر بازیگران را به رخ میکشد. وقتی یک شرکت به تنهایی بیش از ۶۰ درصد درآمد صنعت مورد بررسی را ایجاد میکند، نمیتوان عملکرد آن را صرفاً یک موفقیت شرکتی دانست؛ این عدد تصویری از تمرکز شدید اندازه در صنعتی است که هنوز از نظر مقیاس کلی کوچک مانده است.
البته درآمد ولبهمن نیز باید با دقت خوانده شود. حدود ۵ هزار و ۳۵۷ میلیارد ریال از درآمد این شرکت از محل فروش نقدی بوده و بنابراین نمیتوان کل درآمد ۶.۳ هزار میلیارد ریالی آن را معادل درآمد ناشی از عملیات اقساطی لیزینگ دانست. با این حال، ولبهمن از نظر اندازه پرتفوی نیز با ۵۴ هزار و ۱۵۵ میلیارد ریال در صدر قرار دارد و حدود ۲۸ درصد کل پرتفوی صنعت را در اختیار دارد. همچنین با ۲ هزار و ۱۱۰ میلیارد ریال اصل تسهیلات جدید، بیشترین حجم اعطای تسهیلات جدید را در مرداد ثبت کرده است. نقطه قوت ولبهمن در نتیجه، مقیاس، پرتفوی بزرگ و توان ایجاد عملیات جدید است؛ اما ترکیب درآمد آن متفاوت از بسیاری از رقباست و سهم بالای فروش نقدی باعث میشود برای مقایسه عملکرد آن با سایر لیزینگها، صرفاً به عدد درآمد نگاه نکنیم. وصول ماهانه ولبهمن نیز حدود ۱۶۷ میلیارد ریال بوده که در برابر اندازه پرتفوی آن رقم پایینی است و نشان میدهد تحلیل عملکرد این شرکت نیازمند توجه به ساختار پرتفوی و جریان وصول نیز هست.
پس از ولبهمن، رقابت میان شرکتها بسیار نزدیکتر میشود. ولکار با ۶۲۹ میلیارد ریال درآمد عملیاتی در جایگاه دوم قرار گرفته و از نظر اعطای تسهیلات جدید نیز با یک هزار و ۲۸۸ میلیارد ریال یکی از فعالترین شرکتهای ماه بوده است. پرتفوی پایان ماه این شرکت حدود ۱۹ هزار و ۳۳۹ میلیارد ریال بوده و نسبت ذخیره مطالبات مشکوکالوصول به دریافتنیهای آن حدود ۱.۷ درصد است. بنابراین نقطه قوت ولکار را میتوان در ترکیب درآمد مناسب، توسعه قراردادهای جدید و شدت ذخیرهگیری پایینتر دید. ضعف آن در مقایسه با بزرگان صنعت، اندازه کوچکتر پرتفوی است؛ هرچند سرعت اعطای جدید نشان میدهد شرکت ظرفیت رشد دارد.
ولنوین نیز از زاویه دیگری یکی از متوازنترین عملکردهای مرداد را به نمایش گذاشته است. این شرکت ۵۳۴ میلیارد ریال درآمد عملیاتی داشته، پرتفوی آن به ۲۵ هزار و ۸۳۴ میلیارد ریال رسیده و با یک هزار و ۷۵۹ میلیارد ریال وصول، بالاترین رقم وصول ماهانه میان شرکتهای مورد بررسی را ثبت کرده است. نسبت ذخیره به دریافتنی نیز حدود ۱.۶ درصد بوده است. بنابراین ولنوین در مقایسه با بسیاری از رقبا، ترکیب مناسبی از اندازه پرتفوی، وصول و سطح ذخیرهگیری دارد. نقطه ضعف آن در مرداد، حجم پایینتر اعطای تسهیلات جدید نسبت به ولبهمن و ولکار است؛ یعنی اگر بخواهد با سرعت بیشتری رشد کند، باید سرعت ایجاد قراردادهای جدید خود را نیز بالا ببرد.
ولساپا نیز یکی از شرکتهای بزرگ و اثرگذار جدول است. درآمد عملیاتی آن حدود ۶۰۴ میلیارد ریال، پرتفوی آن بیش از ۱۸ هزار و ۳۱۳ میلیارد ریال و اعطای تسهیلات جدید آن حدود یک هزار و ۴۶ میلیارد ریال بوده است. وصول یک هزار و ۳۲۵ میلیارد ریالی نیز نشان میدهد فعالیت عملیاتی شرکت در مرداد بالا بوده است. اما در کنار این نقاط قوت، رقم ۵ هزار و ۸۶۱ میلیارد ریالی ذخیره مطالبات مشکوکالوصول و نسبت حدود ۲۰.۱ درصدی ذخیره به دریافتنیها قرار دارد. بنابراین ولساپا نمونهای از شرکتی است که از نظر مقیاس، درآمد، اعطای جدید و وصول عملکرد قدرتمندی دارد، اما سطح ذخیره آن نشان میدهد برای ارزیابی کیفیت عملکردش باید فراتر از درآمد و پرتفوی حرکت کرد.
ولملت با حدود ۴۲۶ میلیارد ریال درآمد عملیاتی و یک هزار و ۲۵۶ میلیارد ریال اعطای تسهیلات جدید نشان داده که در ایجاد قراردادهای تازه فعال است، اما پرتفوی آن حدود ۱۲ هزار و ۶۰۳ میلیارد ریال است و از نظر مقیاس با ولنوین، ولکار و ولساپا فاصله دارد. نسبت ذخیره به دریافتنی نیز حدود ۱۵.۳ درصد است. بنابراین نقطه قوت ولملت، سرعت بالای اعطای جدید نسبت به اندازه پرتفوی است و نقطه ضعف آن، هم اندازه کوچکتر در مقایسه با بزرگان و هم سطح قابل توجه ذخیرهگیری است.
در میان شرکتهای کوچکتر، ولاعتماد یکی از جالبترین عملکردها را از منظر توسعه عملیات داشته است. این شرکت با حدود ۹۹۶ میلیارد ریال اصل تسهیلات جدید، حتی از برخی شرکتهای بزرگتر نیز در اعطای جدید جلو زده است. این رقم در برابر پرتفوی حدود ۱.۷ هزار میلیارد ریالی بسیار قابل توجه است و نشان میدهد شرکت در مرداد تلاش کرده با سرعت بالایی فعالیت خود را توسعه دهد. اما درآمد عملیاتی حدود ۳۰۲ میلیارد ریالی و وصول تنها ۸۵ میلیارد ریالی نشان میدهد هنوز برای قرار دادن ولاعتماد در ردیف شرکتهای بزرگ و باثبات صنعت زود است و باید دید این رشد اعطای جدید در ماههای بعد چگونه خود را در درآمد و وصول نشان خواهد داد.
ولتجار نیز از جمله شرکتهایی است که عملکرد عملیاتی آن بهتر از عدد درآمدش به نظر میرسد. درآمد حدود ۳۵۹ میلیارد ریالی در کنار یک هزار و ۶ میلیارد ریال اعطای جدید و یک هزار و ۳۶۸ میلیارد ریال وصول، نشاندهنده گردش بالای عملیات در مرداد است. نقطه قوت این شرکت همین ترکیب اعطای جدید و وصول بالاست، اما پرتفوی حدود ۸ هزار و ۵۲۸ میلیارد ریالی نشان میدهد از نظر مقیاس هنوز با بزرگان فاصله دارد.
در سمت دیگر، ولپارس، ولصنم و ولیز بیشتر تصویر شرکتهای متوسط صنعت را نشان میدهند. ولپارس با ۱۵.۳ هزار میلیارد ریال پرتفوی و ۳۳۶ میلیارد ریال درآمد، ولصنم با ۱۰.۴ هزار میلیارد ریال پرتفوی و ۲۵۵ میلیارد ریال درآمد و ولیز با ۱۶.۴ هزار میلیارد ریال پرتفوی و تنها حدود ۲۱۷ میلیارد ریال درآمد، نشان میدهند که اندازه پرتفوی به تنهایی تضمینکننده درآمدزایی بالا نیست. در ولیز، این مسئله پررنگتر است؛ زیرا نسبت ذخیره به دریافتنی آن نیز حدود ۱۲.۱ درصد است. بنابراین برای این دسته از شرکتها، مسئله اصلی فقط بزرگتر کردن پرتفوی نیست، بلکه تبدیل این پرتفوی به درآمد و جریان نقدی کارآمدتر است.
در همین حال، مقایسه عملکرد صنعت با بازار سرمایه یک سؤال جدیتر را مطرح میکند: اگر شاخص کل در پنج ماه نخست سال ۶۳ درصد رشد کرده و شاخص هموزن ۸۰ درصد بالا رفته، چرا صنعت لیزینگ هنوز از نظر اندازه و تأمین مالی چنین فاصلهای با بازار دارد؟ پاسخ را باید در ساختار خود صنعت جستوجو کرد. بازار سرمایه در سال ۱۴۰۵ نهتنها در شاخصها رشد کرده، بلکه دامنه این رشد به شرکتهای کوچک و متوسط نیز رسیده است؛ در حالی که لیزینگها هنوز از نظر ارزش بازار، حجم منابع، عمق معاملات و استفاده از ابزارهای بدهی، سهم کوچکی دارند.
این فاصله زمانی مهمتر میشود که بدانیم صنعت لیزینگ اساساً باید یکی از ذینفعان اصلی توسعه بازار سرمایه باشد. لیزینگها به منابع بلندمدت نیاز دارند و بازار سرمایه میتواند از طریق اوراق اجاره، مرابحه و سایر ابزارهای بدهی این منابع را در اختیار آنها قرار دهد. اما در مردادماه، با وجود ثبت معاملات قابل توجه در اوراق مرابحه و اجاره، هزینه تأمین مالی لیزینگها از محل مشارکت و صکوک صفر بوده است. بنابراین یک تناقض جدی وجود دارد: بازار سرمایه در حال بزرگ شدن است، ابزارهای تأمین مالی هم وجود دارند، اما صنعت لیزینگ هنوز نتوانسته اتصال مؤثری میان این دو ایجاد کند.
این مسئله یکی از نقاط ضعف بنیادی صنعت است. لیزینگ برای بزرگ شدن به منابع ارزانتر و متنوعتر نیاز دارد؛ منابعی که بتوانند امکان رشد پرتفوی را فراهم کنند. وقتی منابع عمدتاً از شبکه بانکی تأمین شود، ظرفیت توسعه شرکتها محدودتر میشود و فاصله آنها با صنایع بزرگتر بازار سرمایه باقی میماند. در نتیجه، رشد ۶۳ درصدی شاخص کل و ۸۰ درصدی شاخص هموزن در پنج ماه نخست سال تنها یک عدد بورسی نیست؛ این رشد نشان میدهد بخشهای مختلف بازار سرمایه در حال بزرگ شدن هستند، اما لیزینگ هنوز نتوانسته از این موج رشد برای افزایش مقیاس خود استفاده کند.
از این منظر، مسئله لیزینگ فقط “کم بودن درآمد” نیست؛ مسئله کوچک بودن صنعت نسبت به ظرفیت بازار سرمایه و اقتصاد است. مجموع پرتفوی ۱۹۲.۶ هزار میلیارد ریالی شرکتهای مورد بررسی در برابر اندازه بازار سرمایه، عدد بزرگی محسوب نمیشود و حتی در داخل صنعت نیز فاصله شرکتها با یکدیگر قابل توجه است. ولبهمن به تنهایی بیش از ۵۴ هزار میلیارد ریال پرتفوی دارد، در حالی که چند شرکت دیگر در محدوده چند هزار میلیارد ریال فعالیت میکنند. این یعنی صنعت هنوز به مرحلهای نرسیده که تعداد زیادی از شرکتها بتوانند همزمان پرتفویهای بزرگ، درآمدهای بالا و جریان نقدی قابل توجه داشته باشند.
با این حال، نقاط قوت صنعت نیز قابل چشمپوشی نیست. وجود ۱۹۲.۶ هزار میلیارد ریال پرتفوی فعال، بیش از ۱۳.۶ هزار میلیارد ریال تسهیلات اعطایی جدید در یک ماه و ۹.۴ هزار میلیارد ریال وصول اقساط نشان میدهد بازار لیزینگ از نظر عملیاتی فعال است. شرکتهایی مانند ولنوین، ولکار، ولساپا و ولتجار نیز نشان دادهاند که در بخشهایی مانند وصول، توسعه قراردادهای جدید و گردش پرتفوی توان قابل توجهی دارند. بنابراین مسئله اصلی نبود فعالیت نیست؛ مسئله این است که مقیاس فعالیت هنوز با ظرفیت بالقوه صنعت و شتاب رشد بازار سرمایه فاصله دارد.
در نهایت، مردادماه را باید ماهی دانست که لیزینگهای بورسی بیشتر از آنکه از بازار سرمایه پول تازه جذب کنند، از پرتفوی موجود درآمد ساختند، اقساط وصول کردند و همزمان قراردادهای جدید بستند. ولبهمن برنده مقیاس و درآمد بود، ولنوین یکی از متوازنترین عملکردها را در اندازه پرتفوی و وصول داشت، ولکار در توسعه قراردادهای جدید فعال بود، ولساپا از نظر عملیات قدرتمند اما از نظر ذخیره مطالبات نیازمند بررسی دقیقتر بود، ولملت در اعطای جدید فعال بود و ولاعتماد با سرعت بالایی در حال توسعه عملیات نسبت به اندازه فعلی خود بود. در عین حال، ولتجار در وصول و اعطای جدید عملکرد قابل توجهی داشت و شرکتهایی مانند ولپارس، ولصنم و ولیز همچنان با مسئله مقیاس و تبدیل پرتفوی به درآمد متناسب مواجه بودند.
اما شاید مهمترین پیام مرداد برای صنعت لیزینگ در یک جمله خلاصه شود: بازار سرمایه در سال ۱۴۰۵ با سرعتی کمسابقه بزرگ شده، اما لیزینگ هنوز نتوانسته با همان سرعت بزرگ شود. شاخص کل در پایان مرداد به بازدهی ۶۳ درصدی از ابتدای سال رسیده و شاخص هموزن ۸۰ درصد رشد کرده است، اما صنعتی که باید یکی از کانالهای اصلی تأمین مالی باشد، همچنان سهم محدودی از بازار دارد و حتی از ابزارهای تأمین مالی همین بازار نیز استفاده گستردهای نمیکند.
به همین دلیل، اگر قرار باشد عملکرد لیزینگها را صرفاً با عدد درآمد ۱۰ هزار و ۴۳۰ میلیارد ریالی بسنجیم، بخش مهمی از داستان را از دست دادهایم. داستان اصلی مرداد این است که لیزینگها فعالاند، اما هنوز بزرگ نیستند؛ درآمد دارند، اما بخش قابل توجهی از درآمدشان از قراردادهای قدیمی میآید؛ پرتفوی دارند، اما رشد پرتفوی آنها با شتاب رشد بازار سرمایه همگام نشده؛ و بازار سرمایه ابزار دارد، اما لیزینگ هنوز نتوانسته از این ابزارها برای جهش مقیاس خود استفاده کند. فاصلهای که اگر در سالهای آینده پر نشود، صنعت لیزینگ همچنان در حاشیه بازار سرمایه باقی خواهد ماند، در حالی که ظرفیت آن برای تبدیل شدن به یکی از موتورهای اصلی تأمین مالی اقتصاد بسیار بیشتر از اندازه فعلی آن است.