گزارش مقایسهای ارزش پرتفوی سرمایهگذاری ملی ایران در سه دوره یکماهه منتهی به شهریورماه سالهای مالی ۱۴۰۳، ۱۴۰۴ و ۱۴۰۵، از شتاب محسوس رشد ارزش داراییهای سرمایهگذاری شرکت در آخرین دوره حکایت دارد؛ تغییری که در کنار سطح قابل توجه درآمدهای شناساییشده در نهماهه، تصویری متفاوت از وضعیت پرتفوی “ونیکی” ارائه میکند.
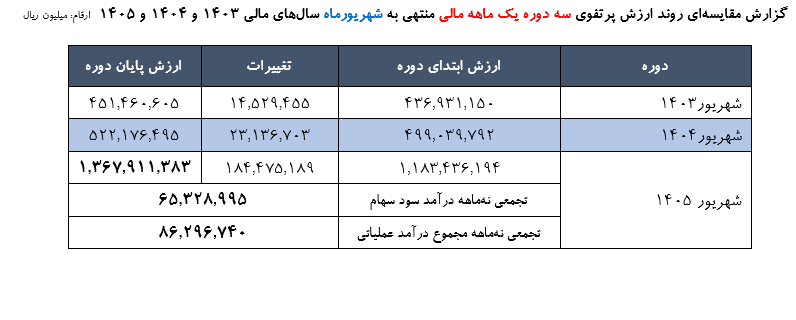
در شهریور ۱۴۰۳، ارزش پرتفوی شرکت از ۴۳۶,۹۳۱,۱۵۰ میلیون ریال در ابتدای دوره با افزایش ۱۴,۵۲۹,۴۵۵ میلیون ریالی به ۴۵۱,۴۶۰,۶۰۵ میلیون ریال رسید. یک سال بعد، ارزش ابتدای دوره به ۴۹۹,۰۳۹,۷۹۲ میلیون ریال افزایش یافت و با ثبت ۲۳,۱۳۶,۷۰۳ میلیون ریال تغییرات، ارزش پایان دوره به ۵۲۲,۱۷۶,۴۹۵ میلیون ریال رسید.
اما در شهریور ۱۴۰۵، مقیاس این تغییر کاملاً متفاوت است. ارزش پرتفوی در ابتدای دوره ۱,۱۸۳,۴۳۶,۱۹۴ میلیون ریال بوده که طی یک ماه ۱۸۴,۴۷۵,۱۸۹ میلیون ریال افزایش یافته و در پایان دوره به ۱,۳۶۷,۹۱۱,۳۸۳ میلیون ریال رسیده است. به بیان دیگر، میزان افزایش ارزش پرتفوی در شهریور ۱۴۰۵ حدود ۸ برابر تغییرات ثبتشده در شهریور ۱۴۰۴ و بیش از ۱۲ برابر تغییرات شهریور ۱۴۰۳ بوده است.
از منظر درصدی نیز شدت این حرکت قابل توجه است. رشد ارزش پرتفوی طی شهریور ۱۴۰۳ حدود ۳.۳ درصد و در شهریور ۱۴۰۴ حدود ۴.۶ درصد بوده، در حالی که این نسبت در شهریور ۱۴۰۵ به حدود ۱۵.۶ درصد رسیده است. بنابراین، صرفاً با افزایش اندازه پرتفوی مواجه نیستیم؛ بلکه سرعت رشد ارزش پرتفوی نیز در آخرین دوره جهش محسوسی داشته است.
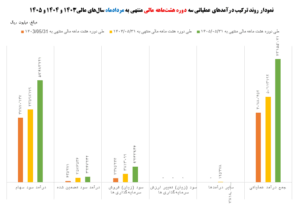
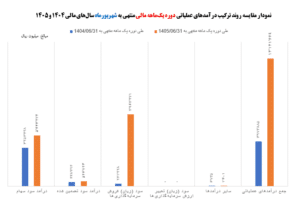
نکته مهم دیگر، قرار گرفتن این تحول در کنار عملکرد درآمدی نهماهه شرکت است. “ونیکی” طی ۹ ماهه سال مالی ۱۴۰۵، ۶۵,۳۲۸,۹۹۵ میلیون ریال درآمد از محل سود سهام شناسایی کرده و مجموع درآمدهای عملیاتی آن به ۸۶,۲۹۶,۷۴۰ میلیون ریال رسیده است. سهم سود سهام از درآمدهای عملیاتی نیز حدود ۷۵.۷ درصد است؛ موضوعی که نشان میدهد همچنان بخش اصلی جریان درآمدی شرکت از محل سود سهام شکل میگیرد، هرچند در کنار آن، رشد ارزش پرتفوی نیز به یکی از متغیرهای برجسته عملکردی تبدیل شده است.
در واقع، ارقام شهریور ۱۴۰۵ دو اتفاق را همزمان نشان میدهند: پرتفوی شرکت از نظر ارزش در مقیاسی بسیار بزرگتر قرار گرفته و در همان حال، درآمدزایی از محل داراییهای سرمایهگذاری نیز در سطح قابل توجهی تثبیت شده است. این همزمانی برای یک شرکت سرمایهگذاری اهمیت ویژهای دارد، زیرا ارزش پرتفوی نمایانگر ظرفیت داراییهاست و درآمدهای عملیاتی، میزان بالفعلشدن بخشی از این ظرفیت در صورت عملکرد شرکت را نشان میدهد.
با این حال، میان “افزایش ارزش پرتفوی” و “درآمد شناساییشده” باید تمایز قائل شد؛ رشد ارزش داراییها الزاماً به معنای تحقق سود نقدی یا سود فروش نیست. از همین رو، برای ارزیابی کیفیت این جهش، ترکیب پرتفوی، منشأ تغییرات ارزش، میزان تحقق سود سرمایهگذاریها و تداوم درآمد سود سهام در دورههای بعد اهمیت تعیینکننده خواهد داشت.
برآیند سه دوره، اما روشن است: “ونیکی” در شهریور ۱۴۰۵ نهتنها پرتفویی با ارزش بسیار بالاتر از دو دوره مشابه گذشته در اختیار داشته، بلکه افزایش ارزش ماهانه آن نیز با فاصله محسوسی بزرگتر شده است؛ تحولی که در کنار ۶۵.۳ هزار میلیارد ریال سود سهام و ۸۶.۳ هزار میلیارد ریال درآمد عملیاتی نهماهه، ابعاد عملکرد سرمایهگذاری شرکت را در این دوره برجستهتر کرده است.